Personal Expense Tracker

Screenshots
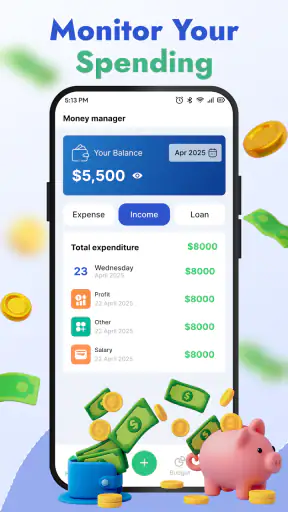
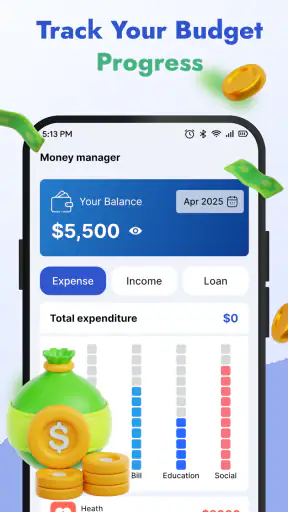
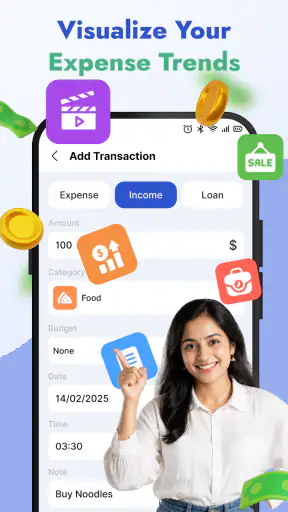
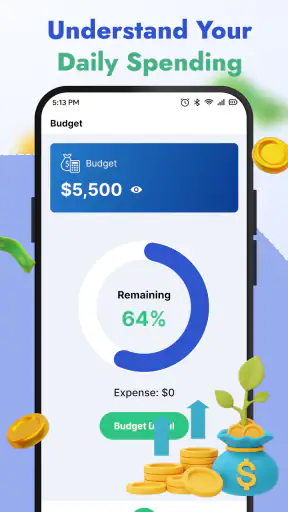
Details
- Bewertung
- 0.0
- Version
- 1.0.3
- Entwickler
- LOOP MONDO COMPANY LIMITED
Wer seine Finanzen im Alltag halbwegs im Blick behalten möchte, braucht nicht unbedingt ein kompliziertes Bankprogramm. Oft reicht ein Werkzeug, in dem Einnahmen, Ausgaben und Budgets schnell eingetragen und später verständlich zusammengefasst werden. Genau hier setzt Personal Expense Tracker an. Ich habe die App als einfache Finanzanwendung betrachtet und dabei besonders darauf geachtet, wie gut sie sich in einen normalen Tagesablauf einfügt: beim Einkauf, nach einer Überweisung oder beim kurzen Monatscheck.
Mein erster Eindruck ist klar: Die Anwendung richtet sich an Menschen, die Ordnung in ihre persönlichen Geldbewegungen bringen möchten, ohne sich durch eine überladene Finanzsoftware zu arbeiten. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und stammt von LOOP MONDO COMPANY LIMITED. Die aktuelle Fassung ist 1.0.3; als Android-Grundlage wird Version 7.0 oder höher benötigt. Mit über 50.000 Installationen ist sie noch kein allgegenwärtiges Standardwerkzeug, aber sie hat bereits eine erkennbare Nutzerbasis.
Wo der Alltag mit Personal Expense Tracker ins Stocken geraten kann
Der größte Unterschied zwischen einer Finanz-App, die man wirklich nutzt, und einer, die nach wenigen Tagen wieder vergessen wird, liegt selten in der Optik. Entscheidend ist, ob das Eintragen einer Ausgabe schnell genug geht und ob die spätere Zusammenfassung tatsächlich beim Denken hilft. Bei einer Anwendung wie dieser sollte man deshalb nicht nur fragen, welche Übersichten vorhanden sind, sondern auch, ob der eigene Umgang mit Geld zu einem manuellen Tracker passt.
Wer jede einzelne Ausgabe sofort notiert, kann aus den Aufstellungen einen brauchbaren Überblick gewinnen. Wer dagegen erwartet, dass sämtliche Kontobewegungen automatisch erscheinen, wird wahrscheinlich an der falschen Stelle suchen. Personal Expense Tracker ist seinem Zweck nach ein persönliches Erfassungswerkzeug. Das bedeutet: Die Qualität der Auswertung hängt stark davon ab, wie konsequent und sauber man die eigenen Einträge pflegt.
Das klingt zunächst nach einer kleinen Einschränkung, ist aber im Alltag wichtig. Ein Kaffee unterwegs, ein Einkauf im Supermarkt und eine wiederkehrende Rechnung verschwinden nicht automatisch aus dem Budget, nur weil man die App installiert hat. Ich würde deshalb schon vor dem ersten Einsatz entscheiden, ob ich sofort nach dem Bezahlen eintrage oder mir einen festen Zeitpunkt am Abend dafür reserviere. Diese Entscheidung verhindert, dass die App nach einer Woche nur noch unvollständige Zahlen enthält.
Ein weiterer typischer Stolperstein ist die Vermischung von Einnahmen und Ausgaben. Für einen sinnvollen Monatsüberblick sollte man nicht nur die Kosten erfassen, sondern auch Geldzuflüsse nachvollziehbar einordnen. Sonst sieht man zwar, wofür Geld abgeflossen ist, bekommt aber kein gutes Gefühl dafür, wie viel im verfügbaren Rahmen noch übrig bleibt. Gerade bei unregelmäßigen Einnahmen lohnt es sich, die Einträge zeitnah und mit einer einheitlichen Beschreibung zu erfassen.
Die wichtigste Gewohnheit ist nicht das tägliche Öffnen, sondern die konsequente Zuordnung. Einträge wie „Einkauf“, „Einkauf Supermarkt“ und „Lebensmittel Wochenende“ können inhaltlich dasselbe bedeuten, aber später unterschiedliche Denkmuster erzeugen. Ich würde mich auf wenige, verständliche Bezeichnungen einigen und diese nicht ständig wechseln. So werden die Zusammenfassungen mit der Zeit aussagekräftiger.
Was die Zusammenfassungen im echten Leben leisten
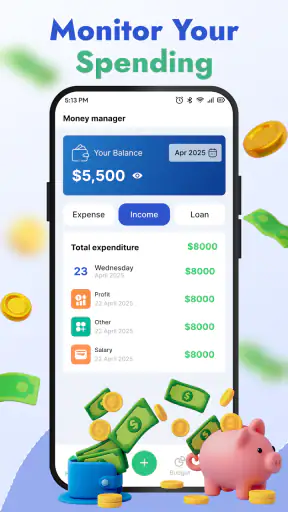
Die Stärke einer solchen App liegt nicht darin, jede finanzielle Entscheidung abzunehmen. Sie soll sichtbar machen, was sonst leicht untergeht. Wenn mehrere kleine Ausgaben in derselben Woche zusammenkommen, fällt das auf einer übersichtlichen Zusammenfassung eher auf als auf einem Kontoauszug. Besonders hilfreich ist das für Menschen, die zwar wissen, dass sie „zu viel nebenbei“ ausgeben, aber bisher nicht erkennen konnten, an welcher Stelle das passiert.
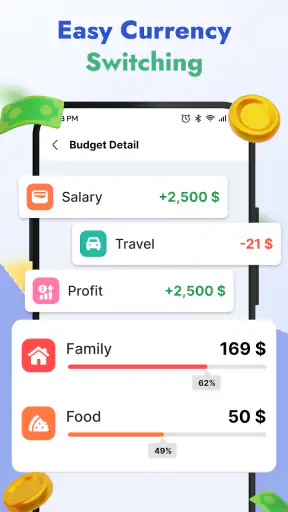
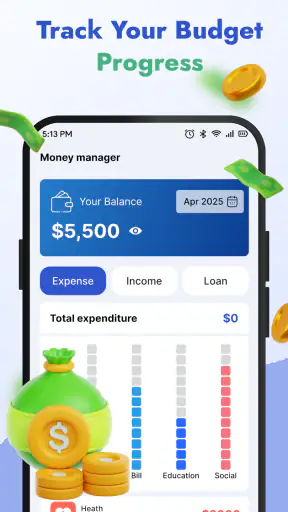
Budgets können dabei als selbst gesetzte Grenze dienen. Ich würde sie nicht zu knapp bemessen, weil ein unrealistischer Rahmen schnell frustriert. Besser ist ein Wert, der zu den eigenen Gewohnheiten passt und nach einigen Wochen angepasst wird. Ein Budget ist kein Beweis für gutes oder schlechtes Verhalten, sondern ein Vergleichspunkt. Wenn eine Kategorie regelmäßig überschritten wird, ist das zunächst eine Information, keine Niederlage.
Für eine Wohngemeinschaft oder gemeinsame Haushaltskasse ist die App nur dann sinnvoll, wenn alle Beteiligten dieselbe Erfassungsregel akzeptieren. Wer nur seine eigenen Zahlungen einträgt, erhält keinen vollständigen gemeinsamen Überblick. In diesem Fall kann eine geteilte Tabelle oder eine speziell auf gemeinsames Haushalten ausgerichtete Lösung besser passen. Für die persönliche Kontrolle einzelner Einnahmen und Ausgaben sehe ich den Anwendungsfall dagegen deutlich klarer.
Einrichtung: Welche Checks vor dem ersten Eintrag sinnvoll sind
Die Einrichtung sollte möglichst nüchtern beginnen. Statt sofort viele historische Zahlungen nachzutragen, würde ich zuerst festlegen, welchen Zeitraum ich beobachten möchte. Ein kompletter Rückblick über Monate kann zwar interessant sein, ist aber fehleranfällig und kostet Zeit. Für einen realistischen Start reicht es, mit den aktuellen Einnahmen und den wichtigsten laufenden Ausgaben zu beginnen.
Vor dem ersten Budgeteintrag sollte man außerdem klären, ob man Beträge nach dem Zahlungsdatum oder nach dem Zeitpunkt der Buchung betrachtet. Für den persönlichen Alltag ist das Zahlungsdatum meist intuitiver, weil es direkt mit der eigenen Entscheidung verbunden ist. Wer regelmäßig am Monatsende bezahlt oder Abbuchungen zeitversetzt sieht, sollte eine einheitliche Regel wählen und bei ihr bleiben.
Ein guter Einrichtungstest besteht aus drei einfachen Einträgen: einer Einnahme, einer alltäglichen Ausgabe und einer größeren festen Ausgabe. Danach würde ich prüfen, ob die Zusammenfassung die Bewegungen so darstellt, wie ich sie gedanklich erwartet habe. Dieser kleine Test zeigt schneller als eine lange Dateneingabe, ob die gewählte Struktur für den eigenen Haushalt verständlich ist.
Auch die Budgetplanung sollte nicht nur aus einem Gesamtbetrag bestehen. Ein einziges Monatslimit kann zwar einen groben Rahmen geben, verrät aber wenig darüber, wo die Belastung entsteht. Sinnvoller ist eine überschaubare Aufteilung nach den Bereichen, die im eigenen Leben tatsächlich eine Rolle spielen. Zu viele Unterteilungen machen die Pflege wiederum unnötig mühsam. Ich würde lieber wenige klare Gruppen verwenden als eine scheinbar präzise, aber kaum durchhaltbare Ordnung.
So vermeide ich unbrauchbare Übersichten
Die häufigste Ursache für verwirrende Ergebnisse ist nicht zwingend ein Fehler der App, sondern eine uneinheitliche Eingabe. Wenn eine Rückzahlung als Einnahme, eine Erstattung aber als negative Ausgabe behandelt wird, kann die Monatsbetrachtung schwer lesbar werden. Vor dem Nachtragen älterer Buchungen sollte man deshalb festlegen, wie Erstattungen, Umbuchungen und Bargeld behandelt werden.
Gerade Bargeld verlangt etwas Disziplin. Wenn ich Geld vom Konto abhebe, ist das zunächst eine Bewegung vom Konto in die Geldbörse, aber noch nicht automatisch eine Ausgabe. Die eigentlichen Käufe sollten nicht zusätzlich so erfasst werden, dass derselbe Betrag doppelt als Verbrauch erscheint. Für einen persönlichen Tracker ist diese Unterscheidung besonders wertvoll, weil sie verhindert, dass die Zusammenfassung künstlich zu hohe Ausgaben zeigt.
Bei wiederkehrenden Zahlungen würde ich nicht einfach davon ausgehen, dass eine einmalige Eingabe für alle folgenden Monate genügt. Ich würde die nächste Abbuchung jeweils kontrollieren und nur dann übernehmen, wenn sie tatsächlich stattgefunden hat. Das ist weniger bequem als eine vollständig automatische Lösung, schützt aber vor falschen Budgets, wenn sich ein Betrag ändert oder eine Zahlung aussetzt.
Auch die technische Ausgangslage sollte stimmen. Da die Anwendung Android 7.0 oder neuer voraussetzt, sollte man vor der Installation prüfen, ob das eigene Gerät diese Grundlage erfüllt. Wenn sich die App nicht installieren oder öffnen lässt, ist die Betriebssystemversion ein naheliegender erster Check. Zusätzlich helfen die üblichen Schritte: ausreichend Gerätespeicher schaffen, das System aktualisieren, die Anwendung erneut starten und bei anhaltenden Problemen das Gerät neu booten.
Ich würde bei technischen Schwierigkeiten nicht sofort alle Finanzdaten löschen. Zuerst sollte man klären, ob nur die Darstellung hängt oder ob tatsächlich Einträge fehlen. Ein Neustart der App und eine vorsichtige Kontrolle der zuletzt eingegebenen Werte sind die sichereren ersten Schritte. Bei Finanzdaten gilt für mich grundsätzlich: Erst prüfen, dann zurücksetzen.
Workflow-Reparatur: Wenn der Überblick nicht mehr stimmt
Nach einigen Tagen kann es passieren, dass die Zusammenfassung nicht mehr zum eigenen Gefühl passt. Dann lohnt sich eine kleine Prüfung statt eines kompletten Neustarts. Ich würde zunächst die letzten Einträge durchgehen und nach doppelten Buchungen suchen. Danach kämen ungewöhnlich hohe Beträge, vertauschte Einnahmen und Ausgaben sowie vergessene Bargeldkäufe an die Reihe.
Ein praktischer Weg ist, nur einen kurzen Zeitraum zu kontrollieren, etwa die vergangene Woche. Man nimmt die Konto- oder Kassenbewegungen zur Hand und vergleicht sie mit den Einträgen. So lässt sich feststellen, ob das Problem bei einzelnen Buchungen liegt oder ob die gesamte Struktur ungeeignet ist. Eine solche Stichprobe ist weniger anstrengend als die vollständige Rekonstruktion eines ganzen Monats.
Wenn ein Budget überschritten wurde, sollte man den Wert nicht einfach nachträglich erhöhen, nur damit die Anzeige wieder beruhigend aussieht. Besser ist es, zuerst den Grund zu verstehen. War die Ausgabe einmalig? Wurde eine feste Rechnung vergessen? Oder ist das Budget grundsätzlich zu niedrig angesetzt? Diese Unterscheidung macht aus einer bloßen Zahl eine brauchbare Entscheidungshilfe.
Für mich ist außerdem wichtig, zwischen Planung und Rückblick zu trennen. Ein Budget beschreibt, was ich mir für einen Zeitraum vorgenommen habe. Die Zusammenfassung zeigt, was tatsächlich passiert ist. Wenn man beides ständig anpasst, bis es identisch aussieht, verliert die App ihren Nutzen. Ich würde die ursprüngliche Planung möglichst unverändert lassen und Änderungen erst für den nächsten Zeitraum berücksichtigen.
Ein realistischer Abendablauf
Stell dir einen gewöhnlichen Arbeitstag vor: Morgens wird ein kleiner Einkauf bezahlt, mittags kommt eine Ausgabe für das Essen dazu, und auf dem Heimweg wird noch etwas für den Haushalt gekauft. Abends würde ich nicht versuchen, jede Quittung wortwörtlich zu rekonstruieren. Ich würde die drei Bewegungen nacheinander eintragen, sie nachvollziehbar benennen und anschließend kurz prüfen, ob sie im richtigen Budgetbereich gelandet sind.
Am Wochenende kann dann ein längerer Blick folgen. Dabei geht es nicht darum, jede Zahl zu bewerten, sondern Muster zu erkennen. Wenn die kleinen spontanen Käufe regelmäßig höher ausfallen als erwartet, ist das eine konkrete Erkenntnis. Vielleicht braucht es dann ein eigenes Wochenbudget oder eine bewusst gesetzte Pause vor nicht notwendigen Käufen. Genau solche Entscheidungen sind der praktische Mehrwert eines Trackers.
Wer häufig unterwegs ist, sollte die Eingabe so kurz wie möglich halten. Lange Beschreibungen erhöhen die Wahrscheinlichkeit, dass man Einträge verschiebt oder ganz auslässt. Wer dagegen am Computer plant und nur selten Transaktionen hat, kann mehr Wert auf ausführliche Notizen legen. Die richtige Detailtiefe hängt also nicht nur von der App ab, sondern vom eigenen Zahlungsrhythmus.
Wann die App nicht die Ursache ist
Nicht jede Unstimmigkeit in einer Finanzübersicht entsteht durch die Anwendung. Kontoauszüge können Buchungen mit einem anderen Datum anzeigen als die eigene Erinnerung. Kartenzahlungen werden manchmal später endgültig verbucht, und bei Bargeld fehlt oft ein digitaler Gegenbeleg. Wenn die Zahlen scheinbar nicht zusammenpassen, sollte man zuerst diese zeitlichen und praktischen Unterschiede berücksichtigen.
Auch ein unrealistisches Budget kann den Eindruck erwecken, die App arbeite schlecht. Wenn das gesetzte Limit kaum mit den tatsächlichen Fixkosten vereinbar ist, wird die Anzeige zwangsläufig ständig Alarm auslösen. In diesem Fall hilft keine neue Kategorie. Man muss die festen Verpflichtungen zuerst realistisch einordnen und anschließend prüfen, welcher Teil des verfügbaren Geldes überhaupt flexibel ist.
Ein weiterer Punkt ist die persönliche Erwartung an Automatisierung. Wer eine vollständige Verbindung zu Bankkonten, automatische Kategorisierung oder gemeinsames Bearbeiten mit mehreren Personen benötigt, sollte sich nach einer spezialisierten Lösung umsehen. Personal Expense Tracker passt besser zu Nutzern, die ihre Daten bewusst selbst erfassen und daraus einen persönlichen Überblick entwickeln möchten.
Auch für sehr komplexe Finanzen würde ich eine andere Anwendung bevorzugen. Selbstständige mit vielen geschäftlichen Vorgängen, Menschen mit mehreren Währungen oder Nutzer, die Steuerunterlagen vorbereiten müssen, brauchen meist Funktionen, die über einen einfachen persönlichen Ausgabenüberblick hinausgehen. Für den privaten Monatscheck ist eine schlanke App angenehmer; für umfangreiche Finanzverwaltung kann sie zu begrenzt wirken.
Der Datenschutzaspekt sollte ebenfalls in die Entscheidung einfließen, ohne dass man vorschnelle Annahmen über die konkrete technische Umsetzung macht. Wer grundsätzlich keine Finanzbewegungen manuell in eine zusätzliche Anwendung eintragen möchte, wird sich mit diesem Ansatz nicht wohlfühlen. Wer dagegen lieber selbst entscheidet, welche Beträge er dokumentiert, kann gerade diese bewusste Kontrolle schätzen.
Für wen Personal Expense Tracker gut passt
Ich sehe die App vor allem bei Einsteigern, Studierenden, Berufstätigen mit überschaubarem Haushaltsplan und Menschen, die zum ersten Mal systematisch herausfinden möchten, wohin ihr Geld fließt. Sie eignet sich auch für alle, die keine komplizierte Finanzplanung suchen, sondern eine sichtbare Trennung zwischen Einnahmen, Ausgaben und selbst gesetzten Budgets.
Besonders nützlich ist sie für einen zeitlich begrenzten Lernversuch. Man kann sich vornehmen, einige Wochen konsequent einzutragen und danach zu entscheiden, welche Gewohnheiten bleiben sollen. Dieser Ansatz nimmt den Druck heraus, die Anwendung für immer perfekt zu pflegen. Schon ein begrenzter, sauber dokumentierter Zeitraum kann zeigen, ob bestimmte Ausgaben unterschätzt werden.
Weniger passend ist sie für Menschen, die möglichst wenig manuell tun möchten. Wenn das Ziel lautet, Konten automatisch zu verbinden und sämtliche Buchungen ohne eigenes Zutun zu sortieren, sollte man eine Banking- oder Finanzlösung mit diesem Schwerpunkt wählen. Ebenso würde ich bei gemeinsam verwalteten Haushalten prüfen, ob alle Beteiligten denselben Zugang und dieselbe Arbeitsweise nutzen können.
Die kostenlose Verfügbarkeit senkt die Einstiegshürde. Das ist angenehm, weil man den persönlichen Arbeitsablauf ausprobieren kann, ohne zuerst eine finanzielle Entscheidung treffen zu müssen. Gleichzeitig sollte man den kostenlosen Zugang nicht mit einer vollständigen Alternative zu jeder professionellen Finanzsoftware verwechseln. Der Wert liegt hier in der Einfachheit und der eigenen Konsequenz.
Die Altersfreigabe ab null Jahren beschreibt die formale Einstufung, sagt aber wenig darüber aus, ob die App für jedes Kind sinnvoll ist. Für jüngere Nutzer wäre eine erwachsene Begleitung bei der Budgetplanung sinnvoll, damit Zahlen nicht nur eingetragen, sondern auch richtig verstanden werden. Für Erwachsene ist der niedrige Altersrahmen vor allem ein Hinweis darauf, dass keine problematischen Inhalte im Mittelpunkt stehen.
Mein praktisches Urteil nach dem Nutzungsszenario
Personal Expense Tracker überzeugt mich dort, wo eine klare, persönliche Übersicht wichtiger ist als maximale Automatisierung. Die App kann helfen, unauffällige Kleinausgaben sichtbar zu machen, Budgets mit dem tatsächlichen Alltag zu vergleichen und finanzielle Entscheidungen weniger vage zu treffen. Dafür muss man bereit sein, die eigenen Einträge sorgfältig und regelmäßig zu pflegen.
Meine wichtigste Empfehlung lautet, nicht mit einer perfekten Finanzstruktur zu beginnen. Lege wenige sinnvolle Bereiche an, trage aktuelle Einnahmen und Ausgaben ein und kontrolliere nach einigen Tagen, ob die Zusammenfassung verständlich bleibt. Erst wenn dieser Ablauf funktioniert, würde ich ältere Buchungen ergänzen oder die Budgets feiner aufteilen.
Bei Problemen würde ich in dieser Reihenfolge vorgehen: Betriebssystem und Installation prüfen, die App neu starten, die letzten Eingaben auf Duplikate kontrollieren und anschließend die eigenen Erfassungsregeln hinterfragen. Oft liegt die Ursache nicht in einem einzelnen technischen Fehler, sondern in einer Mischung aus vergessenen Buchungen, uneinheitlichen Kategorien und falschen Erwartungen an automatische Abläufe.
Die aktuelle Version 1.0.3 zeigt, dass die Anwendung noch in einer frühen Entwicklungsphase steht. Deshalb würde ich sie als fokussiertes Werkzeug für den persönlichen Überblick betrachten und nicht als umfassende Finanzzentrale. Wer genau diesen begrenzten Zweck sucht, kann mit ihr einen ruhigen und verständlichen Einstieg finden.
Mein Fazit: Ich würde Personal Expense Tracker einem Freund empfehlen, der seine privaten Einnahmen, Ausgaben und Budgets selbst erfassen möchte und dabei eine übersichtliche Lösung bevorzugt. Für automatische Bankverwaltung, komplexe Haushalte oder professionelle Finanzplanung wäre eine andere Kategorie von App die bessere Wahl. Wenn du jedoch bereit bist, täglich oder regelmäßig ein paar bewusste Einträge zu machen, kann diese kostenlose Finanz-App aus verstreuten Einzelzahlungen einen brauchbaren persönlichen Überblick formen.


